Fundra

Mga screenshot
Mga detalye
- Rating
- 516.00 mga review
- Bersyon
- 1.0
- Developer
- Fundra develop
Pagsusuri ni Norviv
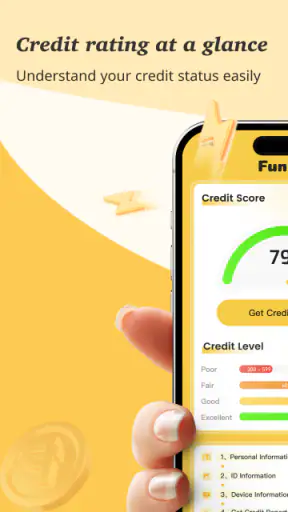
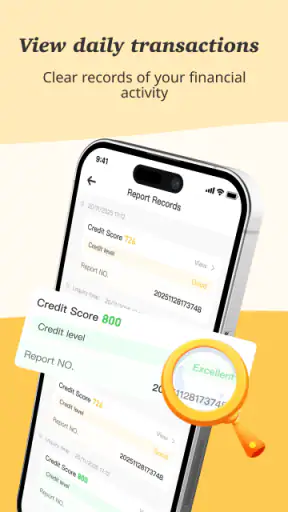
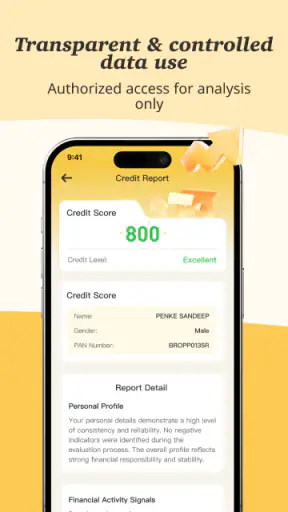
Sa unang tingin, parang simpleng tool lang ang Fundra, pero mas naging kapaki-pakinabang ito sa akin nang gamitin ko ito bilang personal na talaan para sa credit score at badyet. Hindi ito app na nag-aayos ng pera para sa iyo nang kusa. Mas tama itong isipin bilang isang lugar kung saan maaari mong pagsama-samahin ang mahahalagang paalala tungkol sa iyong pinansiyal na kalagayan, lalo na kung gusto mong makita ang ugnayan ng paggastos, pagbabayad, at pag-iingat sa credit.
Ang app ay ginawa ng Fundra develop at kabilang sa mga tool para sa Android. Libre itong gamitin, kaya madali itong subukan nang hindi agad naglalaan ng pera. Sa Play Store, nakatanggap ito ng average na 4.1 mula sa mahigit anim na raang rating at may higit limang daang review, habang umabot na sa mahigit isang daang libong install. Para sa isang app na nakatuon sa personal na pananalapi, sapat ang ganitong interes para seryosohin ito, pero hindi ko rin itinuturing na kapalit ito ng opisyal na banking o credit-reporting service.
Paano ko ito ginamit sa bahay at sa pang-araw-araw na pagpaplano
Sa bahaging ito, titingnan ko kung paano maisasama ang Fundra sa karaniwang takbo ng bahay nang hindi ginagawang pampublikong talaan ang pribadong impormasyon. Ipapakita ko rin kung bakit mas maayos itong gamitin bilang gabay sa pagpaplano ng isang tao kaysa bilang sabayang sistema para sa buong pamilya.
Mas malinaw kapag may isang taong nagtatala, hindi kapag lahat ay sabay-sabay na nag-e-edit
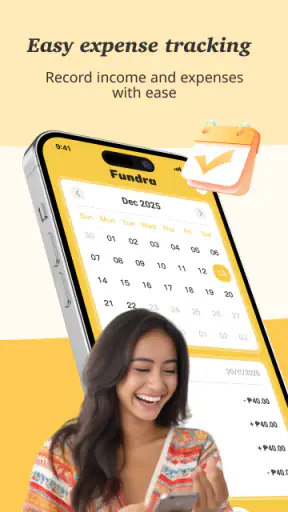
Pinakamadaling makita ang silbi ng Fundra sa isang bahay na may magkakasamang gastusin. Halimbawa, may nakatakdang bayarin sa kuryente, internet, pagkain, pamasahe, at hulugang kailangang tandaan. Sa halip na umasa sa magkakahiwalay na chat, papel, o mental notes, maaari mong gamitin ang app bilang sentrong talaan para sa iyong sariling bahagi ng badyet at mga obligasyong gusto mong bantayan.
Gayunman, hindi ko ito gagawing bukas na account para sa buong pamilya. Ang credit score at personal na badyet ay sensitibong impormasyon. Kung iisang telepono ang ginagamit ng maraming tao, mas maingat na ang may-ari ng device ang maglagay ng datos at siya ang mag-review nito. Hindi ko irerekomendang ipasa-pasa ang telepono habang nakabukas ang app, lalo na kung makikita roon ang mga halagang hindi dapat malaman ng ibang kasama sa bahay.
May mahalagang pagkakaiba rito: puwedeng maging kasangkapan ang Fundra para sa koordinasyon, pero hindi ibig sabihin na awtomatiko itong shared household account. Kung ang kailangan mo ay sabay-sabay na pag-edit ng magkakaparehang listahan, malinaw na assignment ng gawain, o hiwalay na profile para sa bawat miyembro, mas angkop ang isang dedikadong family-budget o collaboration app. Sa Fundra, mas komportable ako sa modelong “isang tagapamahala, maraming taong nagbibigay ng impormasyon.”
Simulan sa maliit na larawan bago ilagay ang buong buhay pinansiyal
Sa unang paggamit, hindi ko agad inilagay ang lahat ng detalye ng aking pera. Mas praktikal na magsimula sa ilang regular na gastusin at isang malinaw na layunin, gaya ng pag-iwas sa late payment o pag-alam kung magkano ang natitira pagkatapos ng pangunahing bayarin. Kapag masyadong maraming impormasyon ang inilagay sa simula, madaling maging magulo ang talaan at mahirap malaman kung alin ang talagang mahalaga.
Mga kuwentong pinili para sa iyo

LinkedIn: Panalo sa Ugnayan at Susunod na Hakbang sa Karera

Toca Boca World: Malayang Magkuwento, Pero Hanap-Hanapin ang Susunod na Hakbang

InDrive: Sulit ang tawaran kung tugma sa biyahe at telepono

WEBTOON sa Android at iOS: Paano Binabago ng Telepono ang Gawi sa Pagbasa

Bubble Shooter - Classic Pop: Masayang Pahinga, Hindi Buhay na Pamayanan

Bakit Ang My Talking Tom Friends ay Isang Larong Hindi Mo Malilimutan
Ang magandang workflow ay gumawa muna ng maikling buwanang larawan: ano ang kailangang bayaran, anong gastusin ang madaling lumampas, at aling credit-related na gawain ang hindi dapat makalimutan. Pagkatapos, saka mo suriin kung aling bahagi ang kailangan ng mas madalas na update. Sa ganitong paraan, hindi nagiging dagdag na trabaho ang app. Nagiging regular na checkpoint ito bago at pagkatapos ng mga pangunahing gastusin.
May isa akong praktikal na mungkahi: huwag gamitin ang kasalukuyang balanse sa iyong ulo bilang batayan. Isulat ang halagang tunay mong kayang ilaan, pagkatapos ay ihambing ito sa nakatakdang gastos. Ang ganitong disiplina ay mas mahalaga kaysa sa pagkakaroon ng napakaraming entry. Ang tool ay magiging kapaki-pakinabang lamang kung ang inilalagay mong impormasyon ay napapanahon at hindi basta tinatantya.
Ang tamang hangganan sa pagitan ng personal at pampamilyang datos
Kung may mag-asawa o magkapatid na naghahati sa gastusin, puwedeng gamitin ang Fundra para sa bahagi ng isang tao, habang ang kabuuang ambagan ay pinagkakasunduan sa ibang paraan. Halimbawa, maaaring itala ng isang tao ang kaniyang sariling obligasyon sa credit, habang ang hati sa renta at pagkain ay pinag-uusapan sa isang simpleng listahan o chat. Hindi kailangang ilagay sa iisang lugar ang lahat ng detalye para maging maayos ang koordinasyon.
Mas ligtas ding magtakda ng malinaw na hangganan bago gamitin ang app sa shared device. Sino ang may hawak ng account? Sino ang puwedeng tumingin sa screen? Aling impormasyon ang sapat para sa pag-uusap, at alin ang dapat manatiling pribado? Hindi ito teknikal na setting ng app; ito ay simpleng kasunduan sa bahay. Para sa akin, mahalaga ito dahil ang problema sa personal-finance tools ay madalas hindi ang pagtatala, kundi ang maling taong nakakakita o umaasa sa hindi napapanahong tala.
Kung gagamitin ito ng isang magulang para tulungan ang anak na matutong mag-budget, mas mabuting ipakita ang konsepto kaysa ibigay ang buong personal na record. Puwedeng pag-usapan ang mga kategorya ng gastos at ang kahalagahan ng pagbabayad sa oras, nang hindi inilalantad ang sensitibong account details. Dahil may age rating itong 3+, maaaring mai-install ito sa mga device na ginagamit ng mas batang miyembro ng pamilya, ngunit hindi ibig sabihin na angkop nang ipagamit sa bata ang totoong credit o badyet ng bahay nang walang gabay.
Pag-uugnay ng credit at badyet nang hindi nalilito
Isa sa mga kapaki-pakinabang na paraan ng paggamit ko rito ay ang paghihiwalay ng dalawang tanong: “May sapat ba akong pera para sa gastusin?” at “Ano ang epekto ng aking payment behavior sa credit?” Magkaugnay ang mga ito, pero hindi pareho. Ang badyet ay tumitingin sa daloy ng pera, samantalang ang credit management ay nangangailangan ng regularidad, pag-iingat, at tamang pag-unawa sa mga obligasyon.
Kapag pinagsama sa iisang mental checklist ang dalawang bagay, madaling isipin na sapat na ang pagkakaroon ng pera para maayos na ang credit. Hindi ganoon kasimple. Maaari kang may sapat na cash pero makalimot sa deadline, o kaya nama’y maayos ang payment record ngunit masyadong mabigat ang buwanang paggamit ng pera. Dito ko nakikitang may halaga ang Fundra: tinutulungan ka nitong tingnan ang dalawang bahagi nang magkasama, kahit ikaw pa rin ang kailangang gumawa ng tamang desisyon.
Hindi ko ito gagamitin bilang nag-iisang batayan sa mahahalagang desisyon gaya ng pagkuha ng loan o pag-aapply ng credit card. Ang impormasyong nasa app ay dapat ihambing sa opisyal na statement, notification ng bangko, at aktuwal na record ng provider. Kung may hindi tugma, ang opisyal na dokumento ang dapat mong sundin at siyasatin. Ang app ay tagapamahala ng iyong tala, hindi awtomatikong pinagmumulan ng legal o financial confirmation.
Isang makatotohanang sitwasyon sa isang karaniwang buwan
Isipin ang isang empleyadong sumasahod nang regular ngunit maraming sabay-sabay na bayarin. Sa unang linggo, mukhang maluwag pa ang pera. Pagdating ng kalagitnaan ng buwan, may pagkain, pamasahe, subscription, at bayaring nakalimutang isama. Sa ganitong sitwasyon, puwedeng buksan ang Fundra bago gumawa ng bagong discretionary purchase at tingnan kung may sapat pang puwang sa badyet matapos ang mga pangunahing obligasyon.
Ang hindi ko gagawin ay maglagay ng tinatayang halaga at pagkatapos ay ituring itong eksaktong balanse. Kung nagbago ang presyo ng bilihin o may biglaang gastusin, kailangang i-update ang tala. Ang tunay na benepisyo ay nagmumula sa regular na pag-check, hindi sa unang setup. Para sa akin, mas mainam ang maikling pagsusuri bawat ilang araw kaysa isang malaking pag-aayos na ginagawa lamang kapag malapit na ang due date.
May isa ring hindi agad halatang gamit: maaari mong gamitin ang talaan upang tukuyin ang mga desisyong paulit-ulit na sumisira sa plano. Baka hindi isang malaking bili ang problema, kundi maraming maliliit na gastos bago dumating ang susunod na sahod. Kapag nakikita mo ang pattern, mas madali mong piliin kung alin ang babawasan. Hindi kailangang maging komplikado ang analysis; sapat nang malaman kung aling uri ng paggastos ang laging kumakain sa perang inilaan para sa bayarin.
Mga limitasyon na dapat malaman bago umasa rito
Ang unang limitasyon ay nakadepende ang kalidad ng resulta sa kalidad ng input. Kung hindi mo ina-update ang mga pagbabago sa gastusin o payment schedule, magiging luma rin ang larawan. Hindi kayang ayusin ng app ang maling impormasyon. Ito ang dahilan kung bakit hindi ko ito irerekomenda sa taong ayaw magtala at umaasang awtomatikong masusubaybayan ang buong pinansiyal na buhay.
Ikalawa, hindi sapat ang isang general-purpose tool kung kailangan mo ng malalim na accounting. Kung naghahanap ka ng business bookkeeping, invoice management, tax records, multi-user permissions, o kumpletong bank synchronization, mas mabuting pumili ng app na talagang ginawa para roon. Ang Fundra ay mas bagay sa personal na pag-oorganisa kaysa sa pormal na financial administration.
Ikatlo, dapat may malinaw kang paraan ng pag-verify. Kapag may mahalagang due date o credit detail, tingnan pa rin ang pinanggalingang statement. Ang pagkalimot sa pag-double-check ay maaaring magbigay ng maling kumpiyansa. Para sa akin, ang pinakamagandang posisyon ng app ay bilang dashboard o paalala, hindi bilang kapalit ng iyong bangko, lender, o opisyal na credit source.
May praktikal ding trade-off sa paggamit nito sa shared phone. Mas maginhawa ang isang device para sa household planning, ngunit mas mataas ang panganib na makita ng iba ang personal na impormasyon. Kung pribado ang iyong credit details, gamitin ito sa sarili mong device at huwag gawing permanenteng bukas ang screen. Kung ang pangunahing pangangailangan naman ay sama-samang pagplano ng grocery o bills, ilagay lamang sa shared tool ang impormasyong hindi sensitibo.
Para kanino ito sulit subukan
Sa aking karanasan, bagay ang Fundra sa taong gustong magkaroon ng simpleng routine para sa personal na badyet at credit awareness. Maganda ito para sa nagsisimula pa lamang mag-organisa ng pera, sa taong madalas nakakalimot sa obligasyon, o sa may household expenses na kailangang i-coordinate ngunit nais panatilihing pribado ang personal na account details.
Makikinabang din ang isang user na ayaw gumamit ng komplikadong spreadsheet. Ang spreadsheet ay makapangyarihan, pero kailangan mong ikaw mismo ang magdisenyo ng columns, formulas, at review process. Sa isang nakahandang tool, mas mababa ang hadlang para magsimula. Kapalit nito, mas kaunti ang kontrol kaysa sa sarili mong spreadsheet. Kung gusto mo ng custom formulas, detalyadong charts, o kumplikadong projections, maaaring mas mahusay ang spreadsheet o advanced budgeting app.
Hindi ito ang una kong pipiliin para sa taong gustong awtomatikong kunin ang lahat ng transaksyon mula sa maraming bank account. Hindi rin ito para sa pamilyang nangangailangan ng magkakahiwalay na login, approval flow, o malinaw na permission levels. Kung ang problemang sinusubukan mong lutasin ay team accounting, hindi sapat ang personal na focus nito.
Para sa mga magulang, maaari itong maging panimulang punto sa pag-uusap tungkol sa pera, ngunit hindi ito dapat gawing kapalit ng pagtuturo. Ang batang nakakakita ng badyet ay hindi awtomatikong nakauunawa ng credit, privacy, o responsibilidad. Mas mabuting samahan ang paggamit ng paliwanag tungkol sa pagkakaiba ng pangangailangan at gusto, pati na rin sa kahalagahan ng hindi pagbabahagi ng sensitibong impormasyon.
Compatibility, bersyon, at praktikal na pagsisimula
Ang kasalukuyang bersyon ng app ay 1.0 at nangangailangan ng Android 7.0 o mas bago. Ibig sabihin, hindi kinakailangang bago ang iyong telepono para subukan ito, basta pasok sa minimum system requirement. Dahil unang bersyon pa ito, mas maingat akong magse-set ng inaasahan: ginagamit ko ito sa malinaw at limitadong workflow, at hindi ko agad ipinauubaya rito ang lahat ng kritikal na financial reminders.
Ang rating na 3+ ay nagpapahiwatig na mababa ang age classification nito, ngunit hindi nito sinasagot ang tanong kung sino ang dapat humawak ng personal financial data. Sa shared household, mas mahalaga ang account boundary at tiwala kaysa sa age label. Ang device na maaaring gamitin ng bata ay hindi awtomatikong dapat maglaman ng credit information ng magulang.
Pinakamainam na magsimula sa isang linggong pagsubok. Magtakda ng ilang regular na gastos, isang credit-related reminder, at isang oras ng review. Pagkatapos, tingnan kung nakatulong ba ang app para mas mabilis mong makita ang dapat bayaran at ang puwedeng bawasan. Kung kailangan mong paulit-ulit na maghanap ng impormasyon o mag-double-entry sa napakaraming lugar, maaaring hindi ito ang tamang workflow para sa iyo.
Huling hatol para sa paggamit sa bahay
Ang Fundra ay isang praktikal na libreng tool para sa taong gustong pagsamahin ang pagtingin sa badyet at credit habits sa isang mas madaling sundang routine. Nagustuhan ko ang ideya nitong gawing mas konkreto ang mga obligasyon, lalo na para sa user na umaasa lamang sa memorya, chat messages, o kalat-kalat na notes. Ang halaga nito ay nasa regular na pag-check at maingat na pagtatala, hindi sa pangakong awtomatiko nitong lulutasin ang iyong pera.
Sa household setting, irerekomenda ko itong gamitin bilang personal na financial organizer na tumutulong sa koordinasyon, hindi bilang bukas na family database. Panatilihing hiwalay ang sensitibong credit details, magkasundo sa mga gastusing kailangang ibahagi, at i-verify ang mahahalagang impormasyon sa opisyal na source. Ang pinakamalaking lakas nito ay ang pagiging madaling simulan; ang pinakamalaking limitasyon ay kailangan mo pa ring maging disiplinado at mapanuri.
Kung simple, personal, at manual na pag-aayos ang hanap mo, sulit itong subukan dahil libre at malawak ang compatibility nito. Kung kailangan mo naman ng awtomatikong bank connection, advanced household permissions, o propesyonal na accounting, mas mabuting humanap ng mas espesyalisadong alternatibo. Para sa tamang user, sapat ang Fundra upang gawing mas malinaw ang mga desisyong dati’y ginagawa lang sa tantya—basta alam mo kung saan nagtatapos ang tulong ng app at nagsisimula ang iyong sariling pananagutan.
Mga madalas itanong
01Ano ang Fundra at para saan ito ginagamit?
Ang Fundra ay isang app na maaaring gamitin para sa pangangalap ng pondo, paglikha o pagsuporta sa mga fundraising campaign, at pagsubaybay sa mga donasyon. Depende sa bersyon at rehiyon, maaaring mag-iba ang mga available na feature. Bago mag-download, tingnan ang opisyal na paglalarawan, mga tuntunin, at kung lehitimo ang campaign o organisasyong nais mong suportahan.
02Libre ba ang paggamit ng Fundra, at may iba pa bang bayarin?
Maaaring libre ang pag-download at paggawa ng account sa Fundra, ngunit hindi ibig sabihin nito na walang posibleng bayarin sa lahat ng transaksiyon. Maaaring magkaroon ng processing fee, service charge, bayad sa payment provider, o porsiyentong ibinabawas sa donasyon depende sa campaign at paraan ng pagbabayad. Suriing mabuti ang kabuuang halaga bago kumpirmahin ang transaksiyon.
03Ligtas ba ang pag-donate at paglalagay ng personal na impormasyon sa Fundra?
Mahalagang suriin ang privacy policy at security practices ng Fundra bago magbigay ng sensitibong impormasyon. Gumamit lamang ng opisyal na app mula sa lehitimong app store, tiyaking tama ang website o payment page, at huwag ibahagi ang password o verification code. Para sa malalaking donasyon, i-verify muna ang pagkakakilanlan ng campaign organizer at layunin ng pangangalap.
04Paano ko malalaman kung mapagkakatiwalaan ang isang campaign sa Fundra?
Hindi lahat ng campaign ay awtomatikong nangangahulugang beripikado o garantisadong lehitimo. Basahin ang buong paglalarawan, tingnan ang impormasyon tungkol sa organizer, mga update, larawan o dokumentong ibinigay, at suriin kung malinaw ang paggamit ng pondo. Mag-ingat sa mga pangakong sobrang ganda, mapilit na mensahe, maling spelling, o kahilingang magbayad sa labas ng opisyal na sistema.
05Ano ang dapat kong gawin kung may problema sa donasyon, refund, o paggamit ng Fundra?
Kung may nabigong transaksiyon, maling singil, hindi natanggap na refund, o kahina-hinalang campaign, itala agad ang petsa, halaga, transaction ID, at mga screenshot. Makipag-ugnayan sa support team ng Fundra gamit ang opisyal na contact channel at, kung payment card ang ginamit, ipaalam din sa bangko o payment provider. Huwag magpadala ng karagdagang pera upang umano’y ma-unlock ang refund o donasyon.


